
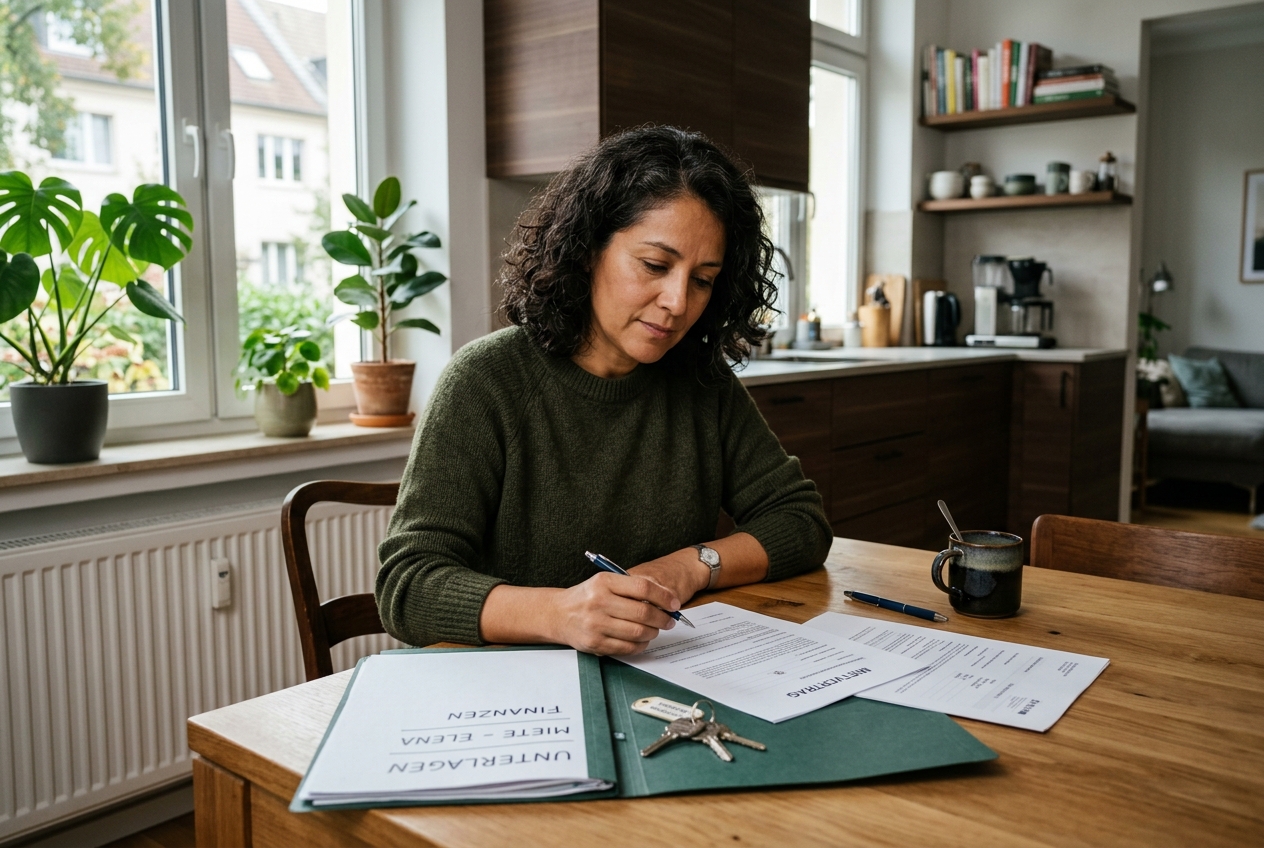
Ein Mieter, der aufhört zu zahlen, kann eine stabile Investition in Monate voller Stress, Rechtskosten und aus eigener Tasche zu deckende Hypothekenzahlungen verwandeln. Wenn Sie eine Immobilie in Deutschland vermieten, benötigen Sie Prävention, Dokumentation und geeignete Versicherungen, bevor das Problem auftritt.
Was sind Mietnomaden und wie viel können sie kosten
In Deutschland werden diejenigen, die eine Immobilie mieten, Mietrückstände anhäufen und im schwersten Fall die Immobilie verlassen, während sie Schäden oder Schulden hinterlassen, umgangssprachlich als Mietnomaden bezeichnet. Dies ist keine spezifische rechtliche Kategorie: Jeder Mietrückstand und jede Verschlechterung muss gemäß dem Vertrag und dem deutschen Mietrecht (Mietrecht) analysiert werden.
Der Schaden beschränkt sich nicht nur auf die Miete. Er kann Heizkosten, Gebäudekosten, Reparaturen, Anwälte, Gerichtskosten und die Durchsetzung der Räumung umfassen. Wenn eine Immobilie monatlich 1.200 EUR Grundmiete (Nettokaltmiete) generiert, entsprechen sechs Monate ohne Zahlung 7.200 EUR, bevor andere Kosten hinzukommen.
Eine Schutzstrategie für hispanische Vermieter in Deutschland muss die dokumentierte Auswahl des Mieters, einen korrekten Vertrag, frühzeitige Überwachung von Rückständen, finanzielle Rücklagen und geeignete Versicherungsdeckungen kombinieren. Keine Versicherung beseitigt das Risiko vollständig oder ersetzt rechtliche Verfahren.
Prävention vor der Schlüsselübergabe
Überprüfen Sie die Solvenz, ohne den Datenschutz zu verletzen
Fordern Sie Dokumente an, die direkt mit der Zahlungsfähigkeit zusammenhängen: aktuelle Einkommensnachweise (Einkommensnachweise), Mieterselbstauskunft (Mieterselbstauskunft) und, wenn zutreffend, Bonitätsinformationen (Bonitätsauskunft), wie ein SCHUFA-Zertifikat. Die Abfrage und Speicherung von Daten muss der Datenschutz-Grundverordnung (Datenschutz-Grundverordnung oder DSGVO) entsprechen.
Begrenzen Sie sich nicht auf einen einzigen Test. Stellen Sie sicher, dass Namen, Arbeitgeber, Einkommen und Adresse übereinstimmen. Eine praktische Regel, die viele Vermieter verwenden, ist, dass die Gesamtmiete (Warmmiete) keinen übermäßigen Anteil des Nettoeinkommens des Haushalts einnehmen sollte, obwohl das Gesetz keinen obligatorischen universellen Prozentsatz festlegt.
Sie können auch eine Bestätigung über frühere Mietschulden (Mietschuldenfreiheitsbescheinigung) anfordern, aber der vorherige Vermieter ist nicht in allen Fällen verpflichtet, diese auszustellen. Ihre Abwesenheit allein beweist nicht die Zahlungsunfähigkeit.
Vertrag, Kaution und fotografisches Inventar
Verwenden Sie einen aktualisierten Mietvertrag (Mietvertrag), der auf die Immobilie zugeschnitten ist. Er muss die Grundmiete (Nettokaltmiete), zusätzliche Kosten (Nebenkosten), Zahlungsobligationen, erlaubte Nutzung und geltende Regeln klar angeben. Improvisierte oder unverhältnismäßige Klauseln können ungültig sein.
Für Wohnimmobilien kann die Mietkaution (Mietkaution) maximal drei Monatsmieten der Grundmiete betragen, ohne Betriebskosten, gemäß § 551 des deutschen Bürgerlichen Gesetzbuchs (Bürgerliches Gesetzbuch oder BGB). Der Mieter hat das Recht, sie in drei monatlichen Raten zu zahlen. Die Kaution muss getrennt vom Vermögen des Eigentümers aufbewahrt werden und den gesetzlichen Vorschriften entsprechen.
Führen Sie ein Übergabeprotokoll (Übergabeprotokoll) mit datierten Fotos, Zählerständen, Anzahl der Schlüssel und einer Beschreibung des Zustands jedes Raumes durch. Wiederholen Sie den Prozess am Ende des Vertrags. Ohne diesen Nachweis kann es schwierig sein, zu beweisen, welche Schäden bereits vorhanden waren.
Was tun bei Zahlungsverzug oder Räumung des Mieters
Die sogenannte Räumung des Mieters in Deutschland erlaubt es nicht, Schlösser zu wechseln, Versorgungsleistungen abzuschalten oder Eigentum auf eigene Faust zu entfernen. Eine Zwangsräumung erfordert normalerweise einen Gerichtsbeschluss und das Eingreifen des Gerichtsvollziehers (Gerichtsvollzieher). Eigenmächtiges Handeln kann zu Ansprüchen gegen den Vermieter führen.
Sobald eine Zahlung ausbleibt, überprüfen Sie das Konto, dokumentieren Sie die Schuld und senden Sie eine schriftliche Mahnung (Mahnung). Obwohl eine Warnung nicht immer rechtlich erforderlich ist für bestimmte Kündigungen, hilft sie, den Zeitablauf nachzuweisen. Vermeiden Sie mündliche Vereinbarungen: Jeder Zahlungsplan muss schriftlich festgehalten werden.
Kündigung und Räumungsklage
§ 543, Absatz 2, Nummer 3 des deutschen Bürgerlichen Gesetzbuchs (BGB) erlaubt unter bestimmten Bedingungen eine fristlose Kündigung (fristlose Kündigung) bei erheblichen Rückständen. Zu den rechtlichen Gründen gehört die Nichtzahlung an zwei aufeinanderfolgenden Terminen über einen erheblichen Betrag oder eine angesammelte Schuld, die zwei Monatsmieten über einen längeren Zeitraum entspricht.
Die Kündigung muss sorgfältig vorbereitet werden. Je nach Fall kann die fristlose Kündigung (fristlose Kündigung) mit einer ordentlichen Kündigung (ordentliche Kündigung) kombiniert werden. Eine nachträgliche Zahlung innerhalb der gesetzlichen Frist kann bestimmte Auswirkungen der fristlosen Kündigung neutralisieren, während die ordentliche Kündigung nicht automatisch entfällt. Daher ist es ratsam, frühzeitig einen auf Mietrecht spezialisierten Anwalt (Fachanwalt für Mietrecht) zu konsultieren.
Wenn der Mieter die Wohnung nicht räumt, reicht der Vermieter eine Räumungsklage (Räumungsklage) ein. Nach Erhalt eines vollstreckbaren Titels (Räumungstitel) kann die Zwangsräumung (Zwangsräumung) beantragt werden. Die Dauer hängt vom Gericht, der Verteidigung des Mieters und den sozialen Umständen des Falls ab; eine Räumung innerhalb weniger Wochen zu versprechen, wäre nicht realistisch.
Versicherungen und Rücklagen zum Schutz Ihrer Vermietung
Eine deutsche Mietausfallversicherung wird oft als Mietausfallversicherung (Mietausfallversicherung) bezeichnet. Je nach Vertrag kann sie unbezahlte Mieten für einen bestimmten Zeitraum abdecken und in einigen Varianten Schäden abdecken, die vom Mieter verursacht wurden. Sie sollten die Grenzen, Selbstbeteiligungen (Selbstbeteiligung), Wartezeiten (Wartezeit), Solvenzanforderungen und Ausschlüsse überprüfen. Bekannte Probleme vor dem Abschluss sind in der Regel nicht abgedeckt.
Rechtsschutz für Vermieter (Vermieterrechtsschutz): kann die abgedeckten Rechtskosten im Zusammenhang mit Mietstreitigkeiten übernehmen, wobei die Versicherungssumme, Selbstbeteiligung und Wartezeit zu beachten sind.
Haftpflichtversicherung des Eigentümers (Haus- und Grundbesitzerhaftpflichtversicherung): schützt vor Ansprüchen Dritter wegen bestimmter Schäden im Zusammenhang mit der Immobilie.
Gebäudeversicherung (Wohngebäudeversicherung): deckt versicherte Risiken des Bauwerks ab, wie Feuer, Wasserschäden oder Sturm, ersetzt jedoch keine spezifische Mietausfalldeckung.
Mietausfallversicherung (Mietausfallversicherung): kann Liquidität bereitstellen, wenn die vereinbarten Bedingungen genau erfüllt sind.
Zusätzlich zur Versicherung sollten Sie eine ausreichende Rücklage haben, um mehrere Monate Hypothek, Betriebskosten und rechtliche Unterstützung abzudecken. Überprüfen Sie die Deckungen, bevor Sie den Mietvertrag unterschreiben: Eine Versicherung nach dem ersten Zahlungsverzug abzuschließen, ist in der Regel zu spät.
Wenn Sie eine vermietete Immobilie haben oder planen, in Berlin, Frankfurt, Köln, München, Düsseldorf, Stuttgart oder einer anderen deutschen Stadt zu kaufen, um zu vermieten, kann Ihnen Elvis Campuzano helfen, Ihren Versicherungsschutz als Berater von BarmeniaGothaer und Leiter eines Service Centers zu überprüfen. Kontaktieren Sie Finanzen Campuzano von BarmeniaGothaer unter 0172 2638910 oder besuchen Sie finanzencampuzano.de. Die spezifische Empfehlung hängt von der Immobilie, dem Vertrag und den Bedingungen der verfügbaren Produkte ab.